Was ist ein Unfallgutachten?
Das Unfallgutachten ist nach einem Unfall die Grundlage, um den Schaden mit der Versicherung abzurechnen. Es hält fest, was beschädigt ist, was die Reparatur kostet und welche Folgen der Schaden hat, zum Beispiel eine Wertminderung oder einen Nutzungsausfall.
Ich sehe mir Ihr Fahrzeug persönlich an. Dabei geht es mir nicht nur um die offensichtlichen Kratzer und Dellen. Ich suche gezielt nach versteckten Schäden, berechne die Wertminderung und ermittle den Nutzungsausfall. So stehen Sie der Versicherung nicht mit leeren Händen gegenüber.
Wichtig: Sie beauftragen mich, nicht die Versicherung. Ich bin unabhängig von der Versicherung des Unfallgegners und dokumentiere den Schaden so, dass jede Position nachvollziehbar belegt ist.
Wann brauchen Sie ein Unfallgutachten?
Ein Unfallgutachten ist in diesen Situationen sinnvoll:
- Sie hatten einen unverschuldeten Verkehrsunfall.
- Der Schaden liegt voraussichtlich über 750 Euro.
- Ihr Fahrzeug hat sichtbare Schäden oder Sie vermuten versteckte.
- Die gegnerische Versicherung möchte nur einen Kostenvoranschlag.
- Sie möchten Wertminderung und Nutzungsausfall geltend machen.
- Es besteht der Verdacht auf einen wirtschaftlichen Totalschaden.
- Sie möchten fiktiv abrechnen, also ohne Reparatur.
- Die Versicherung kürzt oder zahlt nur schleppend.
So läuft es ab
- Kontakt aufnehmen: Rufen Sie mich an oder schreiben Sie mir per WhatsApp, täglich von 7 bis 22:30 Uhr. Ich erkläre Ihnen unverbindlich, wie es weitergeht.
- Termin vereinbaren: Ich komme zu Ihnen, ob nach Hause, zur Werkstatt oder an den Unfallort. In Bonn bin ich in der Regel innerhalb von 30 bis 60 Minuten vor Ort.
- Fahrzeug begutachten: Ich dokumentiere alle Schäden mit Fotos und Messungen, auch die versteckten. Die Besichtigung dauert ca. 30 bis 60 Minuten.
- Gutachten erhalten: Das fertige Gutachten liegt in der Regel innerhalb von 24 Stunden vor, mit allen Schadenspositionen von den Reparaturkosten bis zum Nutzungsausfall. Sie bekommen es digital per E-Mail und auf Wunsch gedruckt.
- Gutachten einreichen: Auf Wunsch geht das Gutachten direkt an Sie, Ihren Anwalt und die gegnerische Versicherung. Fragt die Versicherung nach oder kürzt sie, nehme ich aus technischer Sicht Stellung. Für rechtliche Fragen empfehle ich Ihnen einen Anwalt für Verkehrsrecht.
Was steht im Unfallgutachten?
Diese Positionen dokumentiere ich in Ihrem Gutachten.
Schadensdokumentation
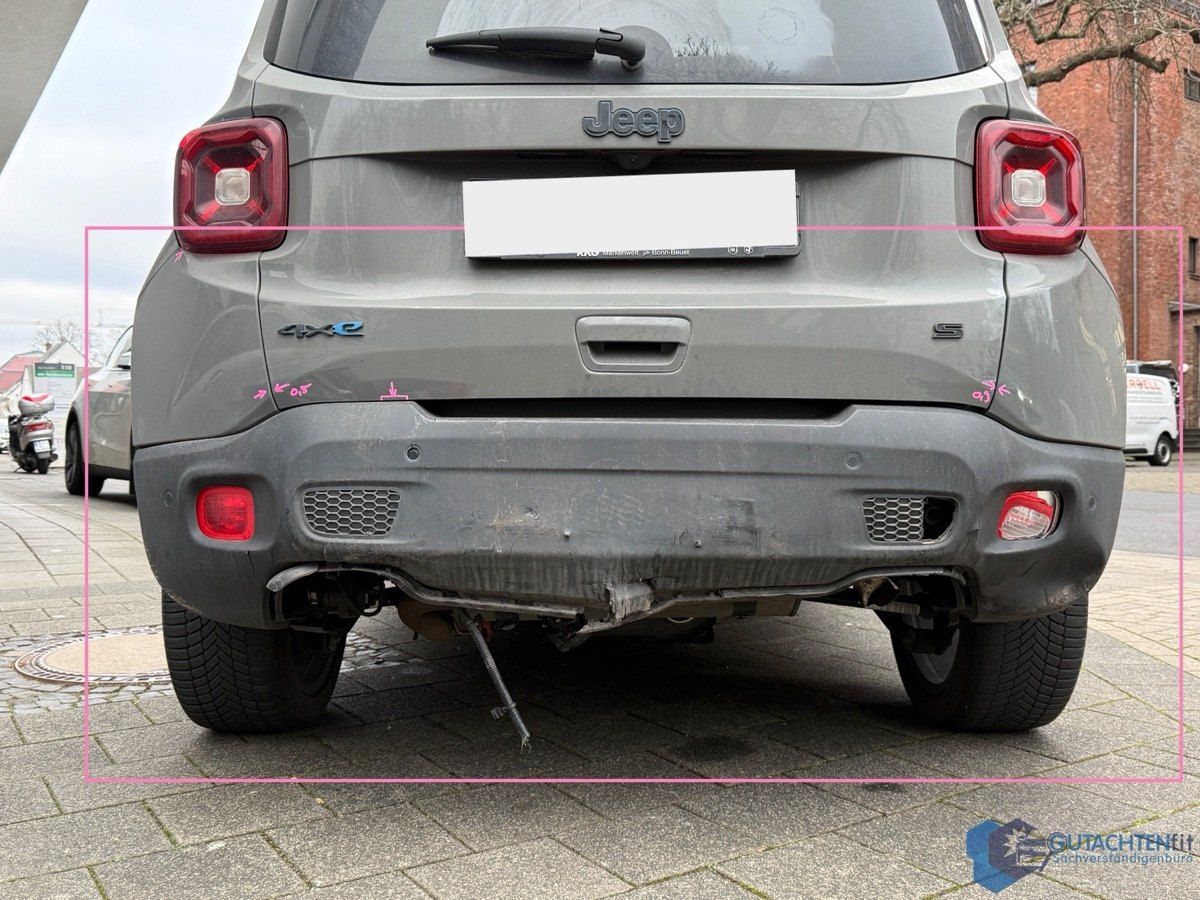
Ich beschreibe alle Schäden im Detail und belege sie mit hochauflösenden Fotos. Auch versteckte Schäden erfasse ich.
Reparaturkosten
Was kostet die Reparatur? Ich kalkuliere auf Basis aktueller Ersatzteilpreise und der Stundensätze regionaler Fachwerkstätten.
Wertminderung
Ich berechne den merkantilen Minderwert. Denn auch nach fachgerechter Reparatur erzielt ein Unfallfahrzeug beim Verkauf oft weniger als ein unfallfreies.
Nutzungsausfallentschädigung
Ich ermittle die Entschädigung für die Zeit, in der Sie Ihr Fahrzeug nicht nutzen können. Sie ist die Alternative zum Mietwagen.
Wiederbeschaffungswert
Was kostet ein vergleichbares Fahrzeug am Markt? Dieser Wert zeigt, ob sich eine Reparatur wirtschaftlich lohnt oder ein Totalschaden vorliegt.
Restwert
Was ist Ihr beschädigtes Fahrzeug im jetzigen Zustand noch wert? Bei einem Totalschaden ist das wichtig für die Berechnung der Entschädigung.
Wer bezahlt das Unfallgutachten?
Bei einem unverschuldeten Unfall trägt in der Regel die Haftpflichtversicherung des Unfallgegners die Kosten. Grundlage ist § 249 BGB: Die Kosten eines Sachverständigen gehören zum Schaden, den der Verursacher ersetzen muss. Mein Honorar rechne ich dann in der Regel direkt mit der Versicherung ab. Sie müssen nicht in Vorleistung gehen.
Es gibt Ausnahmen:
- Mitschuld: Die Versicherung des Unfallgegners übernimmt die Gutachterkosten nur anteilig, entsprechend der Haftungsquote.
- Selbst verschuldeter Unfall oder Kaskoschaden: Sie zahlen das Gutachten als Auftraggeber in der Regel selbst.
- Bagatellschaden: Unter ca. 750 Euro gelten Gutachterkosten oft nicht als erforderlich. Auch dann zahlen Sie selbst.
Ab welcher Schadenshöhe lohnt sich ein Gutachten?
Ab einer Schadenshöhe von ca. 750 Euro lohnt sich ein Unfallgutachten fast immer. Bei etwa diesem Betrag ziehen Gerichte die sogenannte Bagatellgrenze. Liegt der Schaden darüber, gelten die Kosten eines Sachverständigen in der Regel als angemessen und erstattungsfähig.
Ein Gutachten erfasst Positionen, die in einem einfachen Kostenvoranschlag fehlen:
- Wertminderung: je nach Fahrzeug und Schaden oft 200 bis 2.000 Euro
- Nutzungsausfall: je nach Fahrzeugklasse 23 bis 175 Euro pro Tag
- Versteckte Schäden: werden erfasst und dokumentiert
- Beweissicherung: falls es später Streit über den Schaden gibt
Bei Schäden von etwa 750 bis 1.500 Euro kann auch ein Kurzgutachten reichen. Ich sage Ihnen vorab ehrlich, was in Ihrem Fall sinnvoll ist.
Wann brauchen Sie keinen Gutachter?
Ehrlichkeit ist mir wichtig. In diesen Fällen brauchen Sie in der Regel kein Gutachten:
- Bagatellschaden unter 750 Euro: Bei kleinen Kratzern oder Dellen ohne Verdacht auf versteckte Schäden reicht ein Kostenvoranschlag einer Werkstatt.
- Selbst verschuldeter Unfall: Haben Sie den Unfall selbst verursacht, zahlen Sie das Gutachten in der Regel selbst. Ein Kostenvoranschlag ist dann oft die günstigere Lösung.
Unsicher? Ich sage Ihnen vorab, ob sich ein Gutachten in Ihrem Fall lohnt. Die Erstberatung ist unverbindlich und kostet Sie nichts.
Ihre Rechte als Geschädigter
Nach einem unverschuldeten Unfall haben Sie Rechte, die viele Autofahrer nicht kennen. Ein Überblick:
- Freie Gutachterwahl: Sie bestimmen, welcher Sachverständige Ihr Fahrzeug begutachtet. Die Versicherung darf Ihnen keinen Gutachter vorschreiben.
- Freie Werkstattwahl: Sie dürfen Ihr Auto in jeder Werkstatt reparieren lassen, auch in einer markengebundenen Fachwerkstatt.
- Reparaturkosten: Ersatz der notwendigen Reparaturkosten laut Gutachten.
- Wertminderung: Ausgleich für den Wertverlust, der trotz fachgerechter Reparatur bleibt.
- Nutzungsausfall oder Mietwagen: Entschädigung für die Zeit ohne Ihr Fahrzeug.
- Abschleppkosten: Ersatz der Kosten für das Abschleppen vom Unfallort.
- Unkostenpauschale: ein Pauschalbetrag für Telefonate, Porto und Fahrten, üblich sind ca. 25 bis 30 Euro.
- Fiktive Abrechnung: Sie können sich die Reparaturkosten laut Gutachten netto auszahlen lassen, ohne das Auto reparieren zu lassen.
Bei fiktiver Abrechnung verweist die Versicherung manchmal auf günstigere freie Werkstätten. Ob das zulässig ist, hängt unter anderem von Fahrzeugalter und Wartungshistorie ab. Die technischen Voraussetzungen prüfe ich.
Was die Versicherung am Ende ersetzt, hängt vom Einzelfall ab, zum Beispiel von der Haftungsquote. Für rechtliche Fragen empfehle ich Ihnen einen Anwalt für Verkehrsrecht.
Unfallgutachten oder Kostenvoranschlag?
Versicherungen schlagen gern einen Kostenvoranschlag statt eines Gutachtens vor. Der ist schnell erstellt, erfasst aber nur einen Teil des Schadens. Der direkte Vergleich:
| Kriterium | Unfallgutachten | Kostenvoranschlag |
|---|---|---|
| Reparaturkosten | Ja, detailliert | Ja, aber oft unvollständig |
| Wertminderung | Ja, wird berechnet | Nein |
| Nutzungsausfall | Ja, wird ermittelt | Nein |
| Wiederbeschaffungswert | Ja | Nein |
| Restwert | Ja | Nein |
| Versteckte Schäden | Werden dokumentiert | Oft übersehen |
| Beweissicherung | Ja, mit Fotos und Messwerten | Gering |
| Kosten für Sie | Bei unverschuldetem Unfall trägt sie in der Regel die Versicherung des Unfallgegners | Gering |
| Erstellt von | Sachverständigem Ihrer Wahl | Werkstatt |
Fazit: Der Kostenvoranschlag bildet nur die Reparatur ab. Wertminderung, Nutzungsausfall, Wiederbeschaffungswert und Restwert fehlen darin. Liegt Ihr Schaden über der Bagatellgrenze, müssen Sie sich nicht mit einem Kostenvoranschlag zufriedengeben, nur weil die Versicherung ihn vorschlägt.
Unfall mit E-Auto oder Hybrid
Elektroautos und Hybride haben Technik, die ein reiner Verbrenner nicht hat. Ich bin Hochvolt-qualifiziert und beziehe diese Technik in die Begutachtung ein. Dazu gehören:
- die Sichtprüfung der Hochvolt-Batterie, vor allem am Gehäuse und am Unterboden
- die Sichtprüfung der Hochvolt-Leitungen und ihrer Steckverbindungen
- das Auslesen des Fehlerspeichers
- die Frage, ob Fahrerassistenzsysteme wie Kameras und Radarsensoren nach der Reparatur kalibriert werden müssen
Eine beschädigte Hochvolt-Batterie kann den Schaden stark erhöhen, im Einzelfall bis zum wirtschaftlichen Totalschaden. Eine Sichtprüfung zeigt äußere Schäden. Ob die Batterie innen Schaden genommen hat, lässt sich oft erst mit einer Diagnose nach Herstellervorgaben klären. Den Reparaturweg lege ich nach den Vorgaben des Herstellers fest, einschließlich der vorgeschriebenen Prüfungen und Kalibrierungen.